

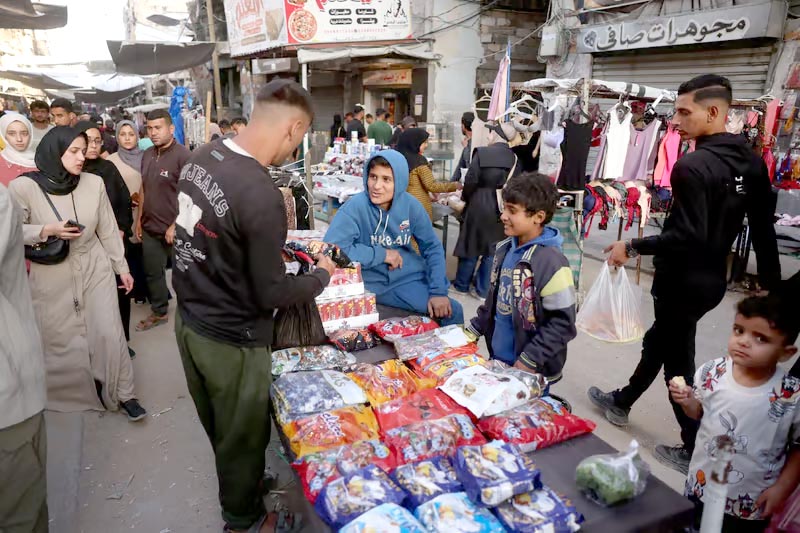
Alors que l’économie de la bande de Ghaza traversait l’une des périodes les plus difficiles de son histoire, les dépôts des clients auprès des banques ont enregistré une hausse sans précédent durant les années de guerre 2023-2025. Une évolution paradoxale qui montre que l’augmentation des sommes inscrites sur les comptes bancaires ne traduit pas nécessairement une amélioration de la situation financière des ménages ni une progression du niveau de vie.
Une étude du chercheur Dr Seifeddine Youssef Aouda, intitulée « Hausse des dépôts des clients dans la bande de Ghaza dans le contexte de l’effondrement économique : modèle analytique pour expliquer les transformations de la richesse financière durant la guerre de 2023-2025 », révèle que les dépôts bancaires dans la bande de Ghaza ont progressé durant la guerre à un rythme mensuel moyen d’environ 142,7 millions de dollars, contre seulement 6,7 millions de dollars par mois au cours des années précédant le conflit. Selon l’étude, la croissance annuelle moyenne des dépôts a atteint environ 72,4% pendant la guerre, contre 6,8% seulement au cours de la décennie précédente, illustrant une transformation exceptionnelle des flux financiers au sein du système bancaire de Ghaza.
Des fonds qui entrent dans les comptes sans se traduire par une consommation accrue
La progression la plus importante a concerné les dépôts des particuliers et des entreprises. Les dépôts des particuliers ont ainsi augmenté d’environ 2,716 milliards de dollars, tandis que ceux des entreprises ont progressé de quelque 653,4 millions de dollars. Cette hausse doit toutefois être analysée à la lumière des conditions exceptionnelles imposées par la guerre. Alors que les salaires, les aides et les transferts continuaient d’alimenter les comptes bancaires, la capacité des détenteurs de ces fonds à les utiliser pour acheter des biens et des services s’est fortement dégradée. L’étude estime ainsi que la consommation finale réelle des ménages a chuté de 82%, passant de 2,808 milliards de dollars en 2022 à environ 506,2 millions de dollars en 2025. Dans le même temps, l’indice moyen des prix à la consommation a progressé d’environ 290,7% durant la période de guerre. La hausse nominale des soldes bancaires ne s’est donc pas accompagnée d’une augmentation équivalente de la valeur réelle de ces fonds. Autrement dit, une partie de l’argent continuait d’exister sur les comptes bancaires, mais la quantité de biens pouvant être achetés avec cet argent diminuait, tandis que les prix des produits disponibles s’envolaient.
Salaires, aides et transferts : les principaux moteurs de la hausse
L’étude attribue une part importante de l’augmentation des dépôts à la poursuite des flux financiers vers les comptes bancaires, alors même que les restrictions sur les retraits en espèces rendaient leur utilisation sur les marchés particulièrement difficile. Le chercheur estime à au moins 2,626 milliards de dollars les flux financiers entrants mesurables dans l’économie, dont environ 1,547 milliard de dollars provenant des salaires et 1,079 milliard de dollars issus des aides et transferts monétaires en provenance de l’étranger. Selon l’étude, ces montants représentent près de 96,7% de l’augmentation totale des dépôts des particuliers, mettant en évidence le rôle déterminant des salaires, des aides et des transferts dans la progression exceptionnelle des soldes bancaires. Le chercheur met toutefois en garde contre toute interprétation de cette hausse comme un indicateur direct d’une amélioration de la situation économique des ménages. Une partie des fonds est restée immobilisée sur les comptes, tandis qu’une autre était liée à des particuliers et à des entreprises impliquées dans les activités commerciales et financières qui se sont développées dans le contexte de l’économie de guerre.
Le « cash-out », quand les liquidités deviennent une marchandise
Dans un contexte marqué par une pénurie de liquidités, le phénomène du « cash-out » s’est imposé comme l’un des principaux mécanismes ayant profondément modifié la circulation de l’argent dans la bande de Ghaza. Un citoyen disposant d’un solde bancaire mais ayant besoin d’argent liquide pour acheter de la nourriture, des médicaments ou régler ses dépenses peut ainsi être contraint de payer une commission à une personne ou à une entité disposant de liquidités afin de récupérer son propre argent en espèces. À mesure que se creusait l’écart entre les fonds disponibles sur les comptes et les liquidités effectivement accessibles sur le marché, les espèces sont elles-mêmes devenues une ressource rare ayant un prix. Le chercheur considère les revenus générés par ce « cash-out » comme une forme de rente, dans la mesure où ils ne résultent ni de la production d’un nouveau bien ni de la fourniture d’un service créant une valeur économique réelle, mais de la maîtrise d’une ressource financière devenue rare : les liquidités. L’étude relève ainsi l’apparition de formes de rente financière, monopolistique et institutionnelle indirecte, favorisées par la pénurie de liquidités, la faiblesse de la concurrence et les contraintes imposées par la guerre.
Contrôler le marché, c’est aussi contrôler une partie du pouvoir d’achat
L’analyse ne limite pas ces transformations au système bancaire. Elle les relie également aux bouleversements affectant les marchés, les chaînes d’approvisionnement et la disponibilité des marchandises. Avec la limitation de l’entrée des produits, les pénuries de biens essentiels et la flambée des prix, certains acteurs contrôlant la circulation des marchandises et des marchés ont accru leur capacité à capter une partie du pouvoir d’achat disponible. Alors que la capacité de consommation des ménages s’effondrait, les prix des produits augmentaient fortement, entraînant un transfert d’une partie des revenus et de la richesse au sein de l’économie de guerre, sans expansion correspondante de la production ni création d’une nouvelle valeur ajoutée. Le paradoxe apparaît ainsi clairement : le solde d’un compte bancaire peut augmenter alors même que la quantité de nourriture, de médicaments et de biens essentiels que son titulaire peut acheter avec cet argent diminue.
La hausse des dépôts ne signifie pas une hausse de la richesse
L’étude conclut que la forte progression des dépôts bancaires durant la guerre ne doit pas être interprétée comme une accumulation réelle de richesse au profit des ménages de Ghaza. L’essentiel de cette augmentation s’explique par la modification des circuits financiers au sein de l’économie, la poursuite du versement des salaires, des aides et des transferts, ainsi que par une redistribution des revenus et des richesses entre différentes catégories ayant bénéficié, à des degrés divers, des conditions propres à l’économie de guerre. La hausse des dépôts bancaires à Ghaza durant les années de guerre apparaît ainsi comme un phénomène financier indissociable de l’effondrement économique. Les chiffres bancaires peuvent donner l’impression d’une augmentation des liquidités disponibles, mais les indicateurs de consommation, des prix et du pouvoir d’achat dressent une réalité radicalement différente : celle d’une économie où les soldes nominaux gonflent tandis que la valeur réelle des revenus et de la richesse s’érode. Le véritable paradoxe n’est donc pas que les habitants de Ghaza seraient devenus plus riches pendant la guerre, mais que l’argent ait continué d’affluer vers les comptes bancaires au moment même où il devenait de plus en plus difficile et coûteux de le convertir en biens et en besoins essentiels.
M. Seghilani